給料日のあとの自分へのごほうびは、先に予算を決めて楽しむか、欲しいものがある時に楽しむかで考え方が分かれます。迷ったら「毎月の上限だけ先に決め、何にいつ使うかは欲しいものができた時に選ぶ」のが目安です。分かれ目は「使いすぎを防ぎたいのか、満足度を上げたいのか」です。
RONTEN編集部の結論
迷ったら「上限は先に決めて、使い道は欲しいものができた時に」
- 先に予算を決める派に向く人:カード払いやスマホ決済が多い・月末に残高が心配になる・毎月の小さな楽しみを大事にしたい
- 欲しいものがある時派に向く人:毎月は特に欲しいものがない・少し貯めて大きめのものを買いたい
- どちらにも共通する順番:手取りから家賃などの固定費と貯蓄を先に分け、残りの範囲でごほうびを考える
- 気をつけたい出費:「初回だけ安い」通販の定期購入、使っていないサブスク、リボ払いでの買い物
投票結果ではなく、編集部の整理です。みんなの選択はRONTENの投票ページで確認できます。
Photo: Keiichi Yasu / Wikimedia Commons, CC BY-SA 2.0
給料日後のごほうび、先に予算を決める?欲しいものがある時に使う?
上限は先に決め、使うタイミングと中身は欲しいものができた時に選ぶ、という組み合わせが一番続けやすい方法です。この論点で意見が割れるのは、ごほうびに求めるものが人によって違うからです。
先に予算を決める派にとって、ごほうびは「毎月の習慣」です。金額が決まっていれば罪悪感なく使え、月末に困ることもありません。欲しいものがある時派にとって、ごほうびは「目的のある買い物」です。毎月なんとなく使うより、本当に欲しいものに使った方が満足度が高いと考えています。
どちらも「お金を気持ちよく使いたい」という点では同じです。困りごとが起きやすいのは、予算派が金額にこだわりすぎて楽しめなくなるときと、欲しい時派が「今日だけ」を毎週のように繰り返すときです。この記事では、予算の決め方と、欲しい時に使う場合の注意点を順に整理します。
「先に予算」派と「欲しい時」派、何が違う?
先に予算派は「使いすぎない安心感」を、欲しい時派は「使ったときの満足感」を優先しています。同じ人でも、収入が安定しているか、大きな出費の予定があるかで、どちらが合うかは変わります。
| 先に予算を決める | 欲しいものがある時に使う | |
|---|---|---|
| 大事にしていること | 使いすぎを防ぐ・罪悪感なく楽しむ | 満足度の高いものにまとめて使う |
| よくある考え | 「毎月1回、決まった額で楽しむ」 | 「欲しくないものにお金を使っても仕方ない」 |
| 気になる点 | 予算を使い切ること自体が目的になりやすい | その場の気分で出費が重なり、合計が見えにくい |
| ひと工夫 | 使わなかった月の分を次に回せるようにする | 欲しいものは一晩おいてから買う・上限だけは決めておく |
予算派の弱点は、「今月の分を使わないともったいない」と、欲しくないものまで買ってしまうことです。欲しい時派の弱点は、一回ずつは小さな出費でも、月の合計が把握できなくなることです。上限を先に決めて使い道は自由にしておけば、両方の弱点を同時に減らせます。
予算はいくらにする?手取りから考える順番
給与の総額ではなく手取りから、固定費と貯蓄を先に差し引いた残りの中で決めるのが基本です。金額に正解はありませんが、順番を守るだけで「ごほうびのせいで生活費が足りない」という事態は防げます。
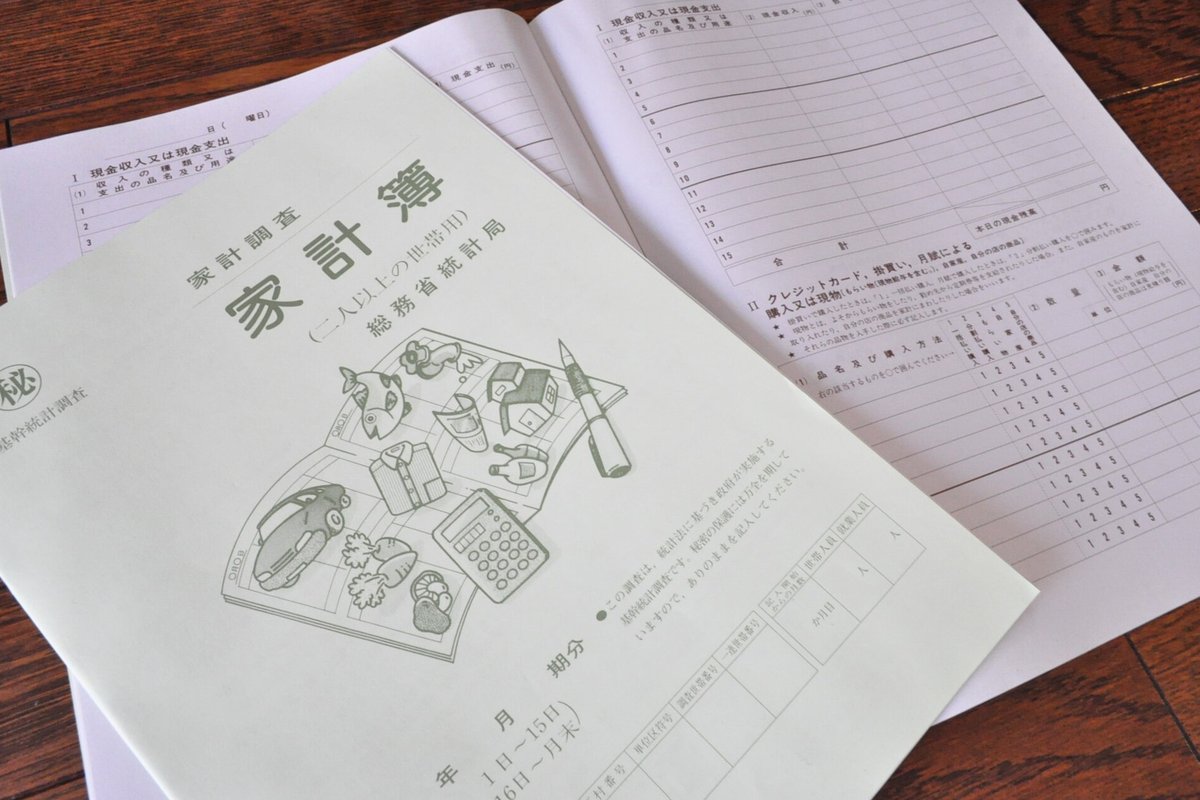
Photo: Chihaya Sta / Wikimedia Commons, CC BY-SA 3.0
金融庁の「基礎から学べる金融ガイド」は、手取り収入を、会社員の場合は給与から税金(所得税、住民税)と社会保険料(雇用保険、健康保険、厚生年金保険など)を差し引いた後の金額と説明し、貯蓄や支出の基準になるので把握しておくよう勧めています。また、家計簿やアプリなど自分が取り組みやすい形で収支を記録することを勧めています。
考え方の例を、仮の数字で示します。
| 金額の例 | 考え方 | |
|---|---|---|
| 手取り | 20万円 | 振り込まれた金額が出発点 |
| 毎月必要な支出 | 15万円 | 家賃・光熱費・通信費・食費・日用品など |
| 先に分ける貯蓄 | 2万円 | 給料日に別の口座へ移しておく |
| 自由に使えるお金 | 3万円 | この中で「ごほうびは1万円まで」などと上限を決める |
給料日は、労働基準法第24条で「毎月一回以上、一定の期日を定めて支払わなければならない」とされ、支払の時期は就業規則に定める事項にもなっています。毎月決まった日に入ってくるからこそ、その日に「貯蓄を移す」「ごほうびの上限を確認する」をセットにすると、習慣にしやすくなります。
「欲しいものがある時」に使うなら、何に気をつける?
「本当に欲しいものか」を一度確かめ、後払いや定期購入で支払いが見えにくくならないようにすることです。欲しい時に使うやり方は満足度が高い反面、その場の勢いに流されやすい面があります。
Photo: そらみみ / Wikimedia Commons, CC BY-SA 4.0
前述の金融ガイドは、お金の使い方を見直す際に「自分にとって本当に必要なものなのか、それとも欲しいだけのものなのか」を自問するよう勧めています。また、クレジットカードや電子マネー、コード決済などのキャッシュレス決済は、それぞれの特徴を理解して利用し、「見えにくくなっているお金の使いすぎ」に注意するよう呼びかけています。毎月の支払額がほぼ一定になるリボ払いについても、当初は返済負担が実感しにくく、残高に応じて金利がかかるため注意が必要だとしています。
通販の「お試し」にも注意が必要です。国民生活センターによると、通信販売での定期購入(商品)に関する相談は、2025年度に93,065件寄せられています(2026年5月31日現在の集計)。「1回目90%OFF」「初回実質0円(送料のみ)」などの広告を見て、1回限りのつもりで注文したら定期購入だった、という事例が紹介されています。ごほうびのつもりの買い物が毎月の固定費にならないよう、注文前に回数や解約条件を確認しましょう。
家族や友人が関わるごほうびは?
家計を共有しているなら、各自が自由に使える枠を先に決めておくと、ごほうびの中身に口を出し合わずにすみます。ごほうびは個人の楽しみですが、お金の出どころが同じだと、使い方の感覚の違いが不満につながりやすくなります。
夫婦や同居のパートナーと家計を一つにしている場合は、「毎月それぞれ〇円までは何に使っても聞かない」と決めておく方法があります。金額を決めておけば、相手のごほうびが自分には理解できない物でも、枠の中なら気にしなくてすみます。
給料日に友人や後輩にごちそうするのを楽しみにしている人もいます。ただ、ごちそうされた側は「次は返さないと」と感じることがあります。相手が気をつかうタイプなら、毎回ではなく特別な日に限る、普段は割り勘にするなど、相手の負担にならない形を選ぶと長く続きます。
よくある質問
ごほうびを買うと罪悪感があります。
先に固定費と貯蓄を分け、残りの中で上限を決めておけば、その範囲の出費は「予定どおり」です。罪悪感が出るのは、使ってよい額が決まっていないことが原因の場合が多いので、まず上限を決めてみましょう。
毎月、給料日のあとに使い切ってしまいます。
給料日に貯蓄分を別の口座へ移し、手元に残る額を減らしておく方法があります。あわせて、カードやスマホ決済の利用明細を定期的に見て、何に使っているかを把握すると見直しやすくなります。
予算が余った月はどうする?
翌月に繰り越して、少し大きめのものに使うのも一つの方法です。予算派と欲しい時派のいいところを組み合わせられます。
ボーナスの月は特別に使ってもいい?
ボーナスは毎月の給料と違い、支給額や時期が会社の業績などで変わることがあります。使う額を先に決め、残りを貯蓄や大きな出費の予定に回すと安心です。
通販で「初回だけ安い」商品を見つけました。
注文前に、定期購入が条件になっていないか、何回目から通常価格になるか、解約の条件は何かを確認しましょう。困ったときは消費者ホットライン「188」で、最寄りの消費生活相談窓口を案内してもらえます。
まとめ:上限は先に決めて、使い道は欲しいものができた時に
給料日後のごほうびは、手取りから固定費と貯蓄を先に分け、残りの中でごほうびの上限を決めておくと、どちらの派の人も気持ちよく使えます。使い道は欲しいものができたときに選び、キャッシュレス決済や定期購入で支払いが見えにくくならないよう、明細や条件を確かめておきましょう。
この論点のポイント
- 意見が割れるのは「使いすぎない安心感」と「使ったときの満足感」のどちらを重く見るかの違い
- 順番は「手取り→固定費と貯蓄→残りの中でごほうびの上限」。給料日に貯蓄を移すと習慣にしやすい
- 欲しい時に使うなら「本当に欲しいか」を一度確かめ、後払いや定期購入の条件を見落とさない
あなたなら、給料日後のごほうびは先に予算を決めますか?それとも欲しいものがある時に使いますか?